Пенсійний парадокс: $78 трильйонів не врятують від бідної старості, доведеться відкладати більше
Нове дослідження ОЕСР показує, що попри рекордні $78 трильйонів у пенсійних фондах, мешканцям розвинених країн доведеться відкладати значно більше власних коштів для гідної пенсії. Дефіцит заощаджень спостерігається майже в усіх країнах, особливо серед самозайнятих, і вимагає системних реформ.

Редакція КАША
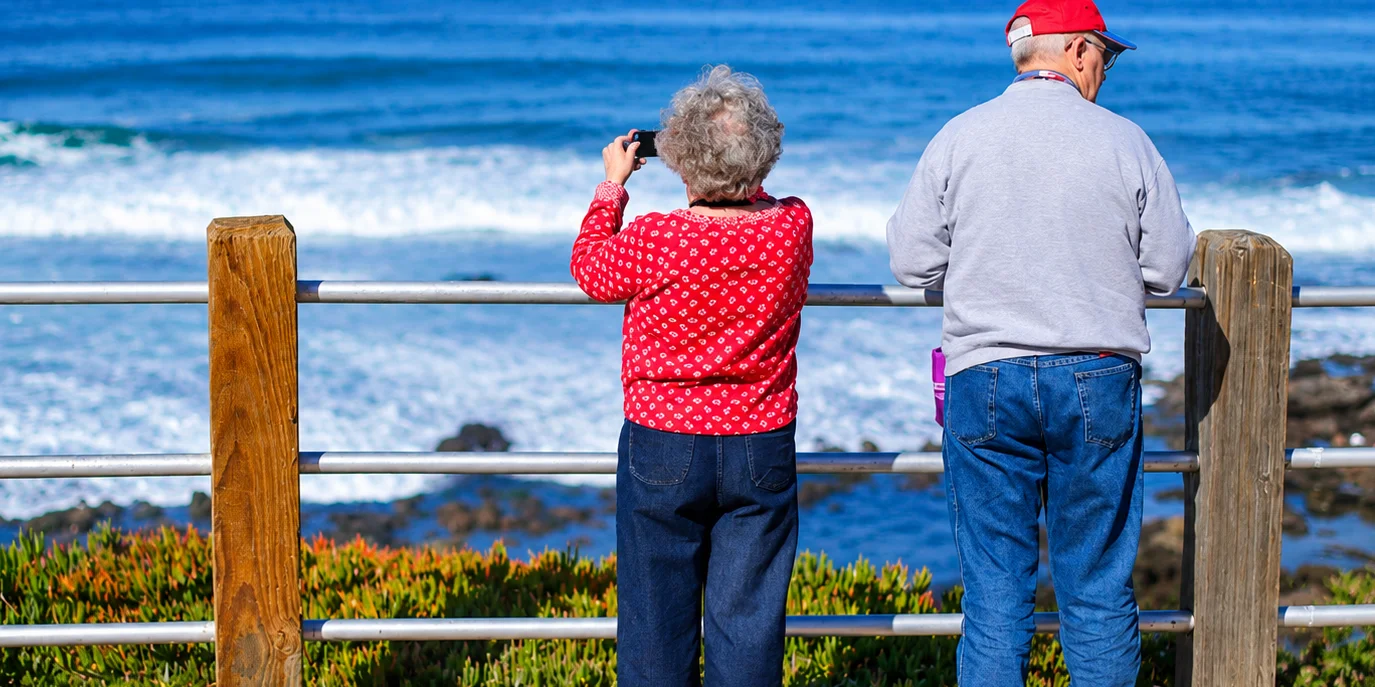
Накопичені активи пенсійних фондів у розвинених країнах сягнули рекордних $78 трильйонів, що становить 106% їхнього ВВП. Однак, згідно з новим дослідженням ОЕСР, навіть цих гігантських сум недостатньо для забезпечення гідної старості, і громадянам доведеться суттєво збільшити власні відрахування.
Активи пенсійних фондів у розвинених країнах досягли безпрецедентних $78 трильйонів, що є значним зростанням порівняно з 62% ВВП у 2001 році та становить 106% їхнього ВВП на сьогодні. Проте, як зазначається у доповіді Організації економічного співробітництва та розвитку (ОЕСР) «Перспективы пенсионного обеспечения на 2026 год: достаточно ли мы откладываем на пенсию?», навіть такі колосальні ресурси не гарантують людям гідної старості без додаткових особистих заощаджень.
Дослідження виявило дефіцит пенсійних заощаджень майже в усіх країнах ОЕСР, оскільки державні виплати все менше покривають потреби громадян. За розрахунками авторів, чоловікам із середньою зарплатою слід додатково відкладати в середньому 9,7% доходу, а жінкам — 10,8%. У 17 із 41 розглянутої країни дефіцит заощаджень у чоловіків становить 10% і більше, при цьому в 17 державах жінкам також потрібно відкладати більше коштів, ніж чоловікам. Найгірша ситуація спостерігається серед самозайнятих: у 31 країні їм доводиться спрямовувати на майбутню пенсію значно більшу частку заробітку, ніж найманим працівникам.
Потреба в додаткових заощадженнях суттєво відрізняється залежно від країни. Найбільше доведеться відкладати жителям Ірландії, Литви, Південної Кореї, Польщі та Хорватії — там не вистачає понад 15% доходу. Водночас у Болгарії, Фінляндії та Швеції цей дефіцит не перевищує 5%. Така різниця зумовлена нерівномірним розподілом активів: у восьми країнах ОЕСР обсяг пенсійних коштів перевищує річний ВВП, тоді як у 17 інших він не досягає і 20%.
Причини недостатніх накопичень включають брак фінансової грамотності, перерви в кар'єрі та небажання скорочувати поточні витрати. У Греції, Коста-Ріці, Люксембурзі та Мексиці добровільними пенсійними планами користуються менше 10% працездатного населення. Навіть наявність відкритого рахунку не гарантує регулярних накопичень: у Новій Зеландії майже 30% учасників системи KiwiSaver віком від 18 до 65 років за цілий фінансовий рік не внесли на рахунок жодного долара. Часто працівники прив'язують відрахування до мінімальних ставок, яких фізично недостатньо для забезпечення гідної пенсії.
Генеральний секретар ОЕСР Матіас Корманн закликав до реформ. Організація рекомендує урядам автоматично підключати працівників до накопичувальних програм, заохочувати додаткові внески з боку роботодавців та посилити контроль над фінансовими консультантами. Крім того, пропонується переглянути податки на спадщину, щоб стимулювати пенсіонерів витрачати накопичений капітал на власні потреби, а не зберігати його як податково вигідний актив для передачі родичам.
Розкладено КАШЕЮ
Що відомо
За описом джерела, нове дослідження ОЕСР показує, що попри рекордні $78 трильйонів у пенсійних фондах, мешканцям розвинених країн доведеться відкладати значно більше власних коштів для гідної пенсії.
Що заявляють джерела
- Активи пенсійних фондів у розвинених країнах досягли $78 трильйонів.
- Громадянам розвинених країн доведеться додатково відкладати в середньому 9,7% доходу (чоловікам) та 10,8% (жінкам) для гідної пенсії.
Незалежне підтвердження не наведено.
Не пропустіть
Вибух на різдвяному ярмарку в Бельгії: п'ятеро людей постраждали
Вибух, спричинений випадковим займанням пропанового балона, призвів до пожежі та значних пошкоджень торгових павільйонів.
Flaming Hydra запускає Kickstarter для «повернення людського інтернету» з новим сервісом електронних книг для бібліотек
Ініціатива The Phoenix Project від Flaming Hydra обіцяє «повернення людського інтернету» через низку проектів, включаючи новий сервіс електронних книг та програму архівування інформаційних бюлетенів для бібліотек.
Українська енергетика: інвестиції в автономність та «зелені» рішення зростають попри виклики
Попри економічний спад у першому кварталі 2026 року та статус нетто-імпортера електроенергії, український енергетичний сектор демонструє стійкість та привабливість для інвесторів. Бізнес активно вкладає кошти в сонячні панелі, акумулятори та генератори, а держава стимулює цей процес через субвенції та спрощені процедури закупівель.
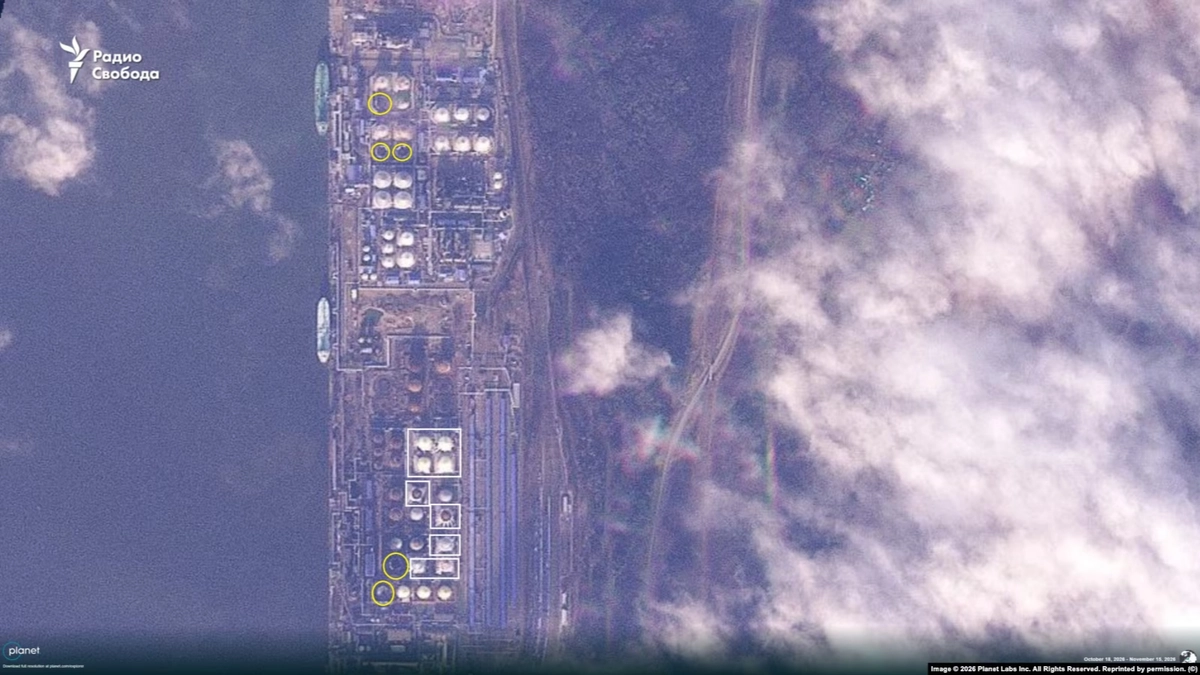
Атака на Усть-Лугу: супутники зафіксували вигорілі резервуари з паливом
Супутникові знімки підтвердили значні руйнування на російському експортному вузлі в Усть-Лузі після української атаки 11 листопада, показавши щонайменше п'ять вигорілих резервуарів з паливом.
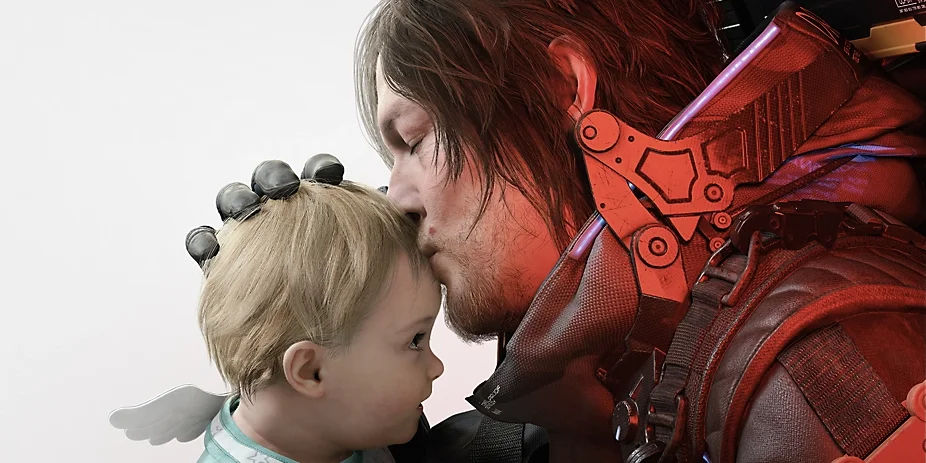
PlayStation Plus оновлює бібліотеку: 10 нових ігор, включаючи Death Stranding 2, з'являться у листопаді
Каталог PlayStation Plus поповниться десятьма новими іграми 17 листопада, включаючи Death Stranding 2: On the Beach, Like a Dragon: Pirate Yakuza in Hawaii та Atomfall. Дві гри будуть ексклюзивними для підписників Premium (Deluxe).